


میهن نو:
هوش مصنوعی چگونه میتواند فرآیند اعتبارسنجی را شخصیسازی کند؟ مدیر سامانههای تحلیلی داتین در تشریح کاربردهای هوش مصنوعی در این حوزه، بر این نکته تأکید کرد که آینده اعتبارسنجی به عبور از امتیازدهی ساده و حرکت به سمت تصمیمگیری هوشمند و شخصیسازیشده وابسته است. در این رویکرد، علاوه بر وضعیت اعتباری مشتری، ظرفیت بازپرداخت، شرایط تسهیلات و تأثیر تصمیم بر پورتفوی بانک نیز مورد توجه قرار میگیرد.
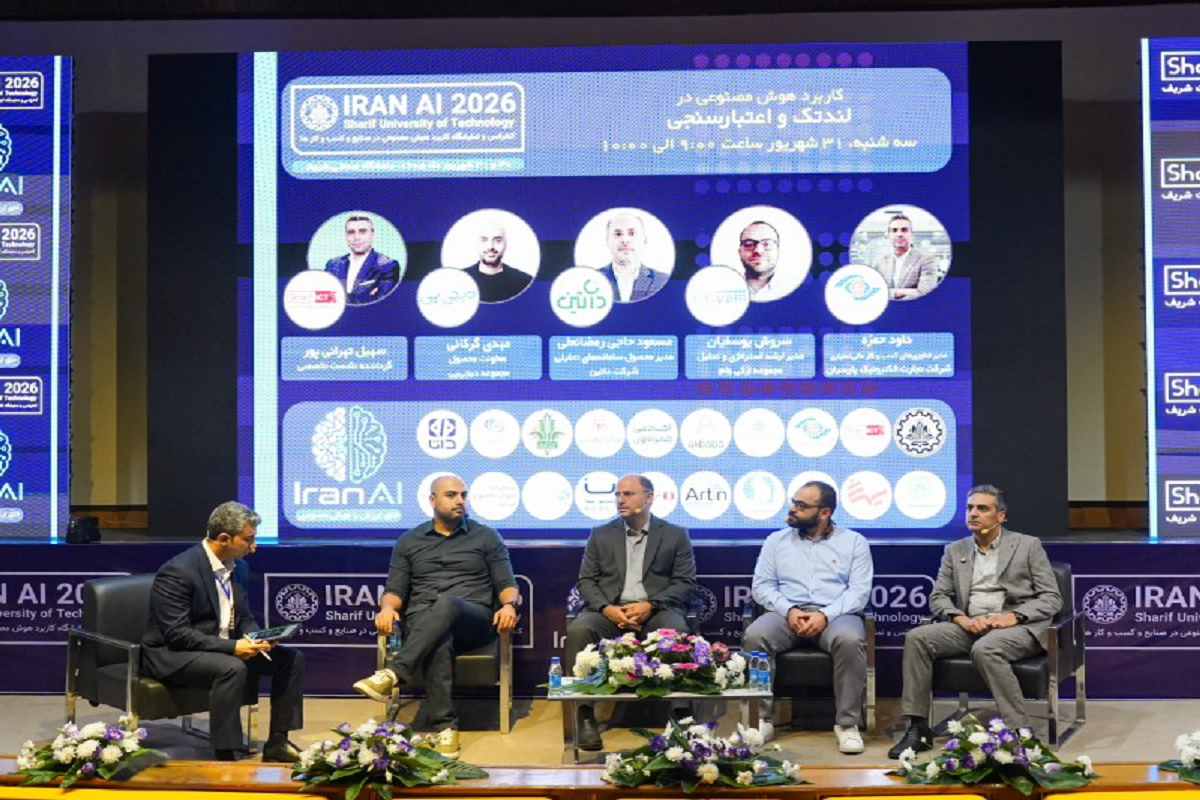
به گزارش وبسایت خبری میهن نو، پنل «کاربرد هوش مصنوعی در لندتک و اعتبارسنجی» در تاریخ ۳۱ شهریورماه ۱۴۰۵ در دانشگاه صنعتی شریف و در جریان «رویداد کاربرد هوش مصنوعی در صنایع و کسبوکارها | IRAN AI EVENT ۲۰۲۶» برگزار شد. مسعود حاجیرمضانعلی، مدیر سامانههای تحلیلی داتین، یکی از سخنرانان این پنل بود و به بررسی کاربرد هوش مصنوعی در اعتبارسنجی، مدلسازی ریسک، نقش داده و مسیر آینده تصمیمگیری اعتباری پرداخت.
حاجیرمضانعلی به فعالیتهای داتین در حوزه هوش مصنوعی اشاره کرد و گفت که این شرکت در دو سال گذشته بر روی مدلسازی ریسک، به ویژه ریسک اعتباری و نقدینگی، تمرکز داشته است. او افزود که مدلهای اعتبارسنجی مبتنی بر یادگیری ماشین در فرآیند پرداخت تسهیلات در دیجیتالبانک پاسارگاد، مورد استفاده قرار گرفتهاند.
مدیر سامانههای تحلیلی داتین تأکید کرد که مسیر توسعه اعتبارسنجی هوشمند باید از اتکا به یک امتیاز اعتباری فراتر برود. به گفته او، یک عدد بهتنهایی نمیتواند تمام ابعاد یک تصمیم اعتباری را نشان دهد و هدف باید حرکت به سمت تصمیمگیری اعتباری باشد که شامل وضعیت اعتباری متقاضی، ظرفیت بازپرداخت، نوع و شرایط تسهیلات و تأثیر اعطای اعتبار بر پورتفوی بانک باشد.
حاجیرمضانعلی همچنین به ظرفیت استفاده از عاملهای هوشمند در این فرآیند اشاره کرد و گفت: «در این رویکرد، عاملهای مختلف میتوانند هر یک وظیفه مشخصی در اعتبارسنجی و تصمیمگیری بر عهده داشته باشند و بهصورت هماهنگ و زنجیرهای فعالیت کنند تا به یک تصمیم اعتباری واحد منجر شوند.» او همچنین به تأثیر شرایط اقتصادی بر مدلهای اعتبارسنجی اشاره کرد و افزود که این مدلها باید بهطور مستمر بهروزرسانی و ارزیابی شوند.
مدیر سامانههای تحلیلی داتین، داده را یکی از چالشهای اصلی این مسیر دانست و گفت: «بزرگترین چالش برای ما بحث داده است. اگرچه بهترین مدلها را داشته باشیم، اما بدون داده مناسب، به خروجیهای مطلوب نمیرسیم.» او ادامه داد که در حوزه اعتبارسنجی، استفاده از روشهای مختلف از جمله مدلهای رگرسیونی و الگوریتمهای یادگیری ماشین متداول است، اما کیفیت و دسترسپذیری دادهها تأثیر مستقیمی بر نتیجه مدل و کیفیت تصمیم اعتباری دارد.
حاجیرمضانعلی توضیح داد که شرکتهای بانکی به بخشی از دادههای مورد نیاز دسترسی دارند، ولی این دادهها تنها بخشی از تصویر مالی و اعتباری هر فرد را نمایان میسازد. او همچنین محدودیت دسترسی به اطلاعات جامعتر درباره درآمد و وضعیت مالی افراد را چالش دیگری دانست و گفت که برای رسیدن به مدلهای دقیقتر در اعتباردهی، نیازمند دسترسی قانونی و قابل اتکا به دادههای جامعتر هستیم.
او افزود که نبود سازوکار منسجم برای دسترسی کسبوکارهای اعتباردهنده به دادههای مورد نیاز، یکی دیگر از چالشهاست و در شرایطی که هر مجموعه تنها بخشی از دادههای مشتری را در اختیار دارد، کسبوکارها ناچارند با سناریوسازی و تحلیل رفتار مشتری از دادههای محدود استفاده کنند.
مدیر سامانههای تحلیلی داتین مسیر آینده را حرکت به سمت تصمیمگیری هوشمند و تجویزگر دانست و گفت: «این مدل نهتنها احتمال نکول یا امتیاز مشتری را اعلام میکند، بلکه در تعیین اقدام مناسب نیز نقش دارد. در این رویکرد، اعتبارسنجی به این پرسش محدود نمیشود که یک متقاضی چه امتیازی دارد، بلکه تأثیر این تسهیلات بر پورتفوی بانک و ظرفیت بازپرداخت فرد نیز مدنظر قرار میگیرد.»
او در پایان خاطرنشان کرد که حرکت به سمت این رویکرد میتواند اعتباردهی را از یک فرآیند ثابت به فرایندی هوشمندتر و شخصیسازیشده تبدیل کند. در این پنل، مهدی گرکانی، معاون محصول دیجیپی، سروش یوسفیان، مدیر ارشد استراتژی و تحلیل ازکیوام و داود حمزه، مدیر فناوریهای کسبوکارهای اعتباری شرکت تجارت الکترونیک پارسیان نیز حضور داشتند.